Domain witp.de kaufen?
Wir ziehen mit dem Projekt
witp.de um.
Sind Sie am Kauf der Domain
witp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain witp.de kaufen?
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen?
Digitale Zahlungen ermöglichen es Kunden, Transaktionen bequem und schnell online durchzuführen, was traditionelle Bankdienstleistungen wie Überweisungen und Bargeldtransaktionen verdrängen kann. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und innovative Zahlungsmethoden anbieten, um wettbewerbsfähig zu bleiben. Die steigende Beliebtheit von digitalen Zahlungen kann auch dazu führen, dass Banken ihre physischen Filialen reduzieren und verstärkt auf Online-Banking setzen. **
Welche Vorteile bieten digitale Zahlungen gegenüber traditionellen Bargeldtransaktionen?
Digitale Zahlungen sind schneller und bequemer als Bargeldtransaktionen, da sie online oder per Smartphone durchgeführt werden können. Sie ermöglichen auch eine bessere Nachverfolgung von Ausgaben und bieten zusätzliche Sicherheitsfunktionen wie Passwörter und Verschlüsselung. Darüber hinaus reduzieren digitale Zahlungen das Risiko von Diebstahl oder Verlust von Bargeld. **
Ähnliche Suchbegriffe für Digitale Zahlungen
Top-Angebote
Produkte zum Begriff Digitale Zahlungen:
-
Disruption durch digitale Plattform-Ökosysteme, Fachbücher von Michael JaekelDisruption ist das Schlagwort einer Digitalmoderne, in der digitale Plattform-Ökosysteme eine neue Ökonomie erzeugen. Es expandiert eine Plattform-Ökonomie, die etablierte Unternehmen und Industrien in ihren Grundfesten erschüttert. Die Erschütterungen werden von dem Phänomen der Disruption ausgelöst. In Literatur und Praxis wird der Begriff der Disruption jedoch inflationär für nahezu alles herangezogen. Daher zielt das vorliegende kompakte Buch auf die kohärente Klärung des Begriffs der Disruption als ein Axiom der Digitalmoderne ab. Zudem erläutert der Autor die Expansionsdynamiken digitaler Plattform-Ökosysteme durch Big Data-Management und Anwendungen der schwachen Künstlichen Intelligenz. Die Ausführungen zeigen die Relevanz der Disruptionstheorie praxisorientiert am Beispiel der digitalen Transformation eines grossen Verlagshauses. Der Autor bietet mit seinem Werk Denkwerkzeuge und -anregungen, aber keinen schablonenhaften Ratgeber. Damit richtet sich das Buch an alle, die sich disruptiven Dynamiken der Digitalisierung kritisch auseinandersetzen und eigene Gedanken weiterentwickeln möchten. Der Inhalt: - Zwei Gesichter der Disruption - Digitale Plattform-Ökosysteme in einer expandierenden Digitalsphäre - Möglichkeiten und Grenzen Künstlicher Intelligenz Die Zielgruppen: - CEOs, CFOs, CIOs von Unternehmen und Verbänden - Politiker und Praktiker - Lehrende und Studierende an Hochschulen und Universitäten Der Autor: Michael Jaekel verfügt über langjährige Berufs- und Führungserfahrung in der internationalen Strategieberatung, im globalen Portfolio Management und im Big Deal Management namhafter Grossunternehmen im In- und Ausland. Weiterhin ist er gefragter Redner und Autor zu Themen wie der strategischen Transformation von Geschäftsmodellen, Entwicklung von Apps-Ökosystemen und Smart City Initiativen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umsetzung der 'Digitale-Inhalte-Richtlinie' in 'Verträge über digitale Produkte' gemäß §§ 327-327u BGB, Taschenbuch von Roland A. Schirmer, ShakerDie Umsetzung Der 'digitale-inhalte-richtlinie' In 'verträge Über Digitale Produkte' Gemäß §§ 327-327u Bgb, Taschenbuch Von Roland A. Schirmer, Shaker Media, 978-3-8440-8793-2, Seitenanzahl: 11029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können digitale Zahlungen das Einkaufserlebnis für Verbraucher verändern?
Digitale Zahlungen ermöglichen Verbrauchern eine schnellere und bequemere Bezahlung ohne Bargeld. Sie bieten mehr Sicherheit durch Verschlüsselungstechnologien und schützen vor Diebstahl. Zudem ermöglichen sie personalisierte Angebote und Loyalty-Programme, die das Einkaufserlebnis verbessern können. **
-
Wie können digitale Zahlungen die Effizienz des Zahlungsverkehrs verbessern?
Digitale Zahlungen ermöglichen eine schnellere Abwicklung von Transaktionen, da sie in Echtzeit erfolgen können. Sie reduzieren den Verwaltungsaufwand, da keine manuelle Bearbeitung von Papierdokumenten erforderlich ist. Zudem bieten sie eine höhere Sicherheit durch Verschlüsselungstechnologien und Authentifizierungsverfahren. **
-
Wie beeinflussen digitale Zahlungen den Handel und das Finanzwesen?
Digitale Zahlungen ermöglichen es Händlern, Transaktionen schneller und effizienter abzuwickeln, was zu einer Steigerung des Umsatzes führen kann. Im Finanzwesen erleichtern digitale Zahlungen die Verwaltung von Geldströmen und ermöglichen eine bessere Überwachung von Transaktionen. Zudem können digitale Zahlungen dazu beitragen, die Sicherheit von Transaktionen zu erhöhen und Betrug zu verhindern. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzbranche?
Digitale Zahlungen erleichtern den Einkaufsprozess und machen Transaktionen schneller und bequemer. Sie fördern auch den Trend zum Online-Shopping und zur Nutzung von mobilen Zahlungsmethoden. In der Finanzbranche führen digitale Zahlungen zu einem verstärkten Wettbewerb zwischen traditionellen Banken und FinTech-Unternehmen. **
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel?
Digitale Zahlungen haben das traditionelle Bankwesen und den Einzelhandel stark beeinflusst, da sie bequemer und schneller sind als herkömmliche Zahlungsmethoden wie Bargeld oder Schecks. Banken müssen sich anpassen, indem sie ihre Online-Banking-Dienste verbessern und sich auf die Sicherheit digitaler Transaktionen konzentrieren. Im Einzelhandel haben digitale Zahlungen zu einem Anstieg des Online-Shoppings geführt und Händler dazu veranlasst, sich auf E-Commerce-Plattformen zu präsentieren und mobile Zahlungsoptionen anzubieten. Insgesamt haben digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel verändert, indem sie die Art und Weise, wie Menschen Geld verwalten und einkaufen, revolutioniert haben. **
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel?
Digitale Zahlungen haben das traditionelle Bankwesen und den Einzelhandel stark beeinflusst, da sie bequemer und schneller sind als herkömmliche Zahlungsmethoden wie Bargeld oder Schecks. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und sichere Zahlungsplattformen anbieten, um wettbewerbsfähig zu bleiben. Im Einzelhandel ermöglichen digitale Zahlungen eine nahtlose und effiziente Abwicklung von Transaktionen, was zu einer verbesserten Kundenerfahrung und höheren Umsätzen führt. Darüber hinaus eröffnen digitale Zahlungen neue Möglichkeiten für den Einzelhandel, wie z.B. die Einführung von Loyalty-Programmen und personalisierten Angeboten. **
Top-Angebote
Produkte zum Begriff Digitale Zahlungen:
-
Verbotenes Online-Glücksspiel und verbotene Zahlungen, Taschenbuch von Patrick Kemper, Mohr Siebeck, 978-3-16-161612-9Verbotenes Online-glücksspiel Und Verbotene Zahlungen, Taschenbuch Von Patrick Kemper, Mohr Siebeck, 978-3-16-161612-9, Seitenanzahl: 34889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Disruption durch digitale Plattform-Ökosysteme, Fachbücher von Michael JaekelDisruption ist das Schlagwort einer Digitalmoderne, in der digitale Plattform-Ökosysteme eine neue Ökonomie erzeugen. Es expandiert eine Plattform-Ökonomie, die etablierte Unternehmen und Industrien in ihren Grundfesten erschüttert. Die Erschütterungen werden von dem Phänomen der Disruption ausgelöst. In Literatur und Praxis wird der Begriff der Disruption jedoch inflationär für nahezu alles herangezogen. Daher zielt das vorliegende kompakte Buch auf die kohärente Klärung des Begriffs der Disruption als ein Axiom der Digitalmoderne ab. Zudem erläutert der Autor die Expansionsdynamiken digitaler Plattform-Ökosysteme durch Big Data-Management und Anwendungen der schwachen Künstlichen Intelligenz. Die Ausführungen zeigen die Relevanz der Disruptionstheorie praxisorientiert am Beispiel der digitalen Transformation eines grossen Verlagshauses. Der Autor bietet mit seinem Werk Denkwerkzeuge und -anregungen, aber keinen schablonenhaften Ratgeber. Damit richtet sich das Buch an alle, die sich disruptiven Dynamiken der Digitalisierung kritisch auseinandersetzen und eigene Gedanken weiterentwickeln möchten. Der Inhalt: - Zwei Gesichter der Disruption - Digitale Plattform-Ökosysteme in einer expandierenden Digitalsphäre - Möglichkeiten und Grenzen Künstlicher Intelligenz Die Zielgruppen: - CEOs, CFOs, CIOs von Unternehmen und Verbänden - Politiker und Praktiker - Lehrende und Studierende an Hochschulen und Universitäten Der Autor: Michael Jaekel verfügt über langjährige Berufs- und Führungserfahrung in der internationalen Strategieberatung, im globalen Portfolio Management und im Big Deal Management namhafter Grossunternehmen im In- und Ausland. Weiterhin ist er gefragter Redner und Autor zu Themen wie der strategischen Transformation von Geschäftsmodellen, Entwicklung von Apps-Ökosystemen und Smart City Initiativen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen?
Digitale Zahlungen ermöglichen es Kunden, Transaktionen bequem und schnell online durchzuführen, was traditionelle Bankdienstleistungen wie Überweisungen und Bargeldtransaktionen verdrängen kann. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und innovative Zahlungsmethoden anbieten, um wettbewerbsfähig zu bleiben. Die steigende Beliebtheit von digitalen Zahlungen kann auch dazu führen, dass Banken ihre physischen Filialen reduzieren und verstärkt auf Online-Banking setzen. **
-
Welche Vorteile bieten digitale Zahlungen gegenüber traditionellen Bargeldtransaktionen?
Digitale Zahlungen sind schneller und bequemer als Bargeldtransaktionen, da sie online oder per Smartphone durchgeführt werden können. Sie ermöglichen auch eine bessere Nachverfolgung von Ausgaben und bieten zusätzliche Sicherheitsfunktionen wie Passwörter und Verschlüsselung. Darüber hinaus reduzieren digitale Zahlungen das Risiko von Diebstahl oder Verlust von Bargeld. **
-
Wie können digitale Zahlungen das Einkaufserlebnis für Verbraucher verändern?
Digitale Zahlungen ermöglichen Verbrauchern eine schnellere und bequemere Bezahlung ohne Bargeld. Sie bieten mehr Sicherheit durch Verschlüsselungstechnologien und schützen vor Diebstahl. Zudem ermöglichen sie personalisierte Angebote und Loyalty-Programme, die das Einkaufserlebnis verbessern können. **
-
Wie können digitale Zahlungen die Effizienz des Zahlungsverkehrs verbessern?
Digitale Zahlungen ermöglichen eine schnellere Abwicklung von Transaktionen, da sie in Echtzeit erfolgen können. Sie reduzieren den Verwaltungsaufwand, da keine manuelle Bearbeitung von Papierdokumenten erforderlich ist. Zudem bieten sie eine höhere Sicherheit durch Verschlüsselungstechnologien und Authentifizierungsverfahren. **
Ähnliche Suchbegriffe für Digitale Zahlungen
-
Die Umsetzung der 'Digitale-Inhalte-Richtlinie' in 'Verträge über digitale Produkte' gemäß §§ 327-327u BGB, Taschenbuch von Roland A. Schirmer, ShakerDie Umsetzung Der 'digitale-inhalte-richtlinie' In 'verträge Über Digitale Produkte' Gemäß §§ 327-327u Bgb, Taschenbuch Von Roland A. Schirmer, Shaker Media, 978-3-8440-8793-2, Seitenanzahl: 11029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
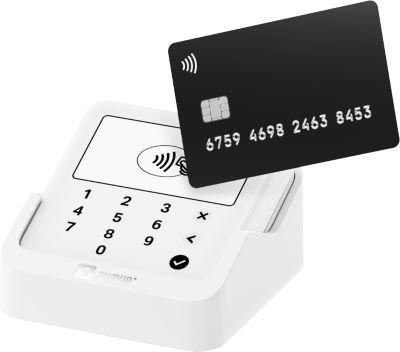
SumUp Solo Lite EC- & Kreditkartenterminal inkl. Ladestation, kabellos, mit über 1.000 Zahlungen pro AkkuladungMit dem SumUp Solo Lite Bundle erhalten Sie ein modernes Kartenterminal, das Ihnen den Alltag im Verkauf deutlich erleichtert. Das Gerät punktet durch ein robustes Design mit hochwertigem Corning® Gorilla®-Glas, einfacher Einrichtung und einer komfortablen Ladestation, die zugleich als praktischer Aufsteller dient. Ganz gleich, ob am Tresen oder unterwegs – mit dem Solo Lite akzeptieren Sie Kartenzahlungen schnell, zuverlässig und sicher. Profitieren Sie von der hohen Akkuleistung für über 1.000 Transaktionen mit einer einzigen Ladung. Die intuitive Bedienung erfolgt über eine numerische Touch-Tastatur, während die Anbindung über Bluetooth und die App gesteuert wird. Dank der Integration in die kostenlose SumUp-App können Sie Ihre Verkäufe verwalten, Rückerstattungen vornehmen und Ihre Performance jederzeit im Blick behalten – ganz ohne monatliche Fixkosten. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Technik & Design: * Produkttyp: EC- & Kreditkartenterminal mit Ladestation * Hochauflösendes Schwarz-Weiß-Display (640 x 320 px) * Robustes Corning® Gorilla®-Glas * Farbe: Weiß * Gewicht: 218 gKonnektivität & Funktion: * App-steuerbar über Bluetooth * Unterstützt kontaktloses Bezahlen inkl. Google Pay & Apple Pay * Unterstützt Chip & PIN * Keine WLAN-Funktion, aber über App verbindbar * Kompatibel mit der SumUp-App zur VerkaufsverwaltungEnergie & Akku: * Li-Ion Akku * Akkulaufzeit: über 1.000 Zahlungen pro Ladung * Inkl. 2 USB-C-Ladekabel * Inkl. eleganter Ladestation mit Aufsteller-FunktionAbmessungen: * B 83 x T 17 x H 83 mmLieferumfang: * SumUp Solo Lite Kartenterminal * Ladestation * 2 USB-C-Kabel * Anleitung * Kartenakzeptanz-Aufkleber & Aufsteller49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen den Handel und das Finanzwesen?
Digitale Zahlungen ermöglichen es Händlern, Transaktionen schneller und effizienter abzuwickeln, was zu einer Steigerung des Umsatzes führen kann. Im Finanzwesen erleichtern digitale Zahlungen die Verwaltung von Geldströmen und ermöglichen eine bessere Überwachung von Transaktionen. Zudem können digitale Zahlungen dazu beitragen, die Sicherheit von Transaktionen zu erhöhen und Betrug zu verhindern. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzbranche?
Digitale Zahlungen erleichtern den Einkaufsprozess und machen Transaktionen schneller und bequemer. Sie fördern auch den Trend zum Online-Shopping und zur Nutzung von mobilen Zahlungsmethoden. In der Finanzbranche führen digitale Zahlungen zu einem verstärkten Wettbewerb zwischen traditionellen Banken und FinTech-Unternehmen. **
-
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel?
Digitale Zahlungen haben das traditionelle Bankwesen und den Einzelhandel stark beeinflusst, da sie bequemer und schneller sind als herkömmliche Zahlungsmethoden wie Bargeld oder Schecks. Banken müssen sich anpassen, indem sie ihre Online-Banking-Dienste verbessern und sich auf die Sicherheit digitaler Transaktionen konzentrieren. Im Einzelhandel haben digitale Zahlungen zu einem Anstieg des Online-Shoppings geführt und Händler dazu veranlasst, sich auf E-Commerce-Plattformen zu präsentieren und mobile Zahlungsoptionen anzubieten. Insgesamt haben digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel verändert, indem sie die Art und Weise, wie Menschen Geld verwalten und einkaufen, revolutioniert haben. **
-
Wie beeinflussen digitale Zahlungen das traditionelle Bankwesen und den Einzelhandel?
Digitale Zahlungen haben das traditionelle Bankwesen und den Einzelhandel stark beeinflusst, da sie bequemer und schneller sind als herkömmliche Zahlungsmethoden wie Bargeld oder Schecks. Banken müssen sich anpassen, indem sie ihre digitalen Dienstleistungen verbessern und sichere Zahlungsplattformen anbieten, um wettbewerbsfähig zu bleiben. Im Einzelhandel ermöglichen digitale Zahlungen eine nahtlose und effiziente Abwicklung von Transaktionen, was zu einer verbesserten Kundenerfahrung und höheren Umsätzen führt. Darüber hinaus eröffnen digitale Zahlungen neue Möglichkeiten für den Einzelhandel, wie z.B. die Einführung von Loyalty-Programmen und personalisierten Angeboten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.